Kontist by Shine

- 609.00 Bewertungen
- 4,4
- Downloads
- 100.000+
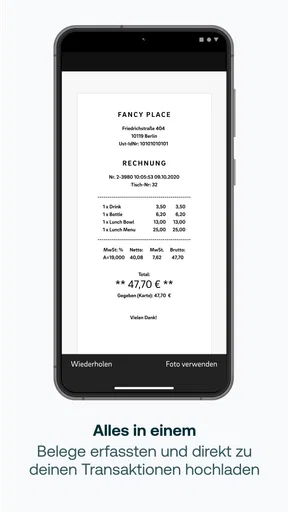
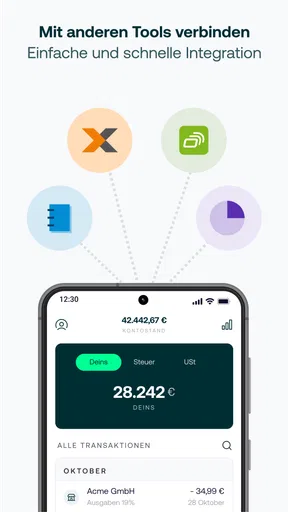
 Analyse von Mobxio
Wer als Selbständige:r oder kleines Unternehmen ein Geschäftskonto sucht, landet schnell bei Angeboten, die entweder wie ein klassisches Girokonto wirken oder sich stark an großen Firmen orientieren. Kontist by Shine verfolgt einen klareren Ansatz: Die App aus der Kategorie Finanzen richtet sich an Menschen, die ihre geschäftlichen Geldbewegungen möglichst unkompliziert vom Smartphone aus organisieren möchten. Ich habe sie deshalb nicht nur nach dem ersten Eindruck beurteilt, sondern danach, ob sie im Alltag einer selbständigen Person wirklich Ruhe in die Kontoführung bringt.
Mein Eindruck fällt insgesamt positiv aus, aber nicht uneingeschränkt. Kontist ist vor allem dann interessant, wenn du dein Banking nicht als umfangreiche Finanzzentrale, sondern als schlanke Arbeitsgrundlage für deine Selbständigkeit brauchst. Wer dagegen komplexe Firmenstrukturen, viele Nutzerrollen oder besonders tiefe Bankfunktionen erwartet, sollte die Alternativen genauer ansehen.
Worauf ich bei einem Geschäftskonto für Selbständige achten würde
Bei einem Konto für den beruflichen Alltag zählt für mich nicht allein, ob Überweisungen möglich sind. Entscheidend ist, wie schnell ich eine Zahlung finde, ob private und geschäftliche Ausgaben sauber getrennt bleiben und ob die App mich im Tagesgeschäft unterstützt, statt zusätzliche Verwaltung zu erzeugen. Gerade bei Einzelunternehmern ist Zeit oft knapper als Geld. Jede unnötige Suche nach einem Beleg, einer Buchung oder einem Kontostand fällt deshalb stärker ins Gewicht als bei einem großen Unternehmen mit eigener Buchhaltung.
Ein zweiter Punkt ist die Verständlichkeit. Viele Banking-Apps sind technisch zuverlässig, fühlen sich aber an, als seien sie hauptsächlich für klassische Bankkundschaft entwickelt worden. Selbständige brauchen häufig einen anderen Blick auf ihr Konto: Einnahmen kommen unregelmäßig, Ausgaben gehören zu unterschiedlichen Projekten, und Rücklagen für die Steuer müssen im Kopf oder in einem separaten System mitlaufen. Eine gute App sollte diesen Alltag nicht komplizierter machen.
Der dritte Maßstab ist die Wechselhürde. Ein neues Geschäftskonto bedeutet nicht nur, eine App zu installieren. Rechnungssteller, Kundschaft, Zahlungsdienste und wiederkehrende Lastschriften müssen berücksichtigt werden. Deshalb würde ich Kontist nicht danach bewerten, ob es auf Anhieb modern aussieht, sondern ob der Wechsel zu einem überschaubaren, kontrollierbaren Prozess wird.
Für mich ist außerdem wichtig, welche Rolle der Entwickler spielt. Kontist by Shine ist kein anonymes Nebenprojekt, sondern ein Angebot von Kontist. Das schafft einen klaren Bezug zur Zielgruppe der Selbständigen und kleinen Unternehmen. Gleichzeitig sollte man die Ausrichtung nicht mit einer vollständigen Unternehmensbank verwechseln. Die Stärke liegt eher in einem fokussierten Arbeitskonto als in maximaler Komplexität.
Mein erster Eindruck von Bedienung und Alltag
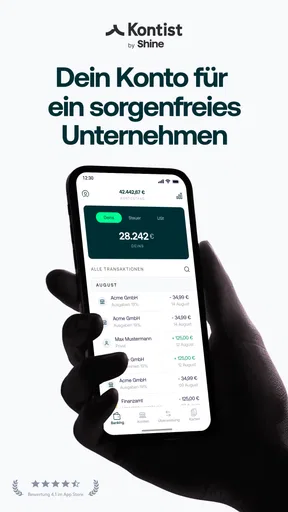
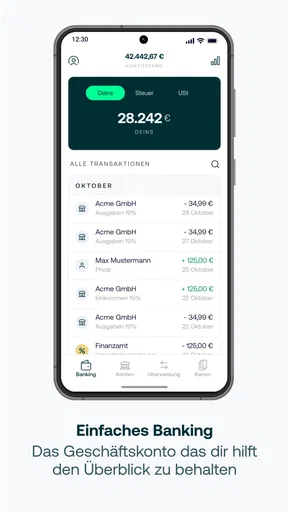
Die App wirkt auf mich wie ein Werkzeug, das den schnellen Zugriff in den Vordergrund stellt. Das passt zu Situationen, in denen ich unterwegs eine Zahlung prüfen, einen Kontostand kontrollieren oder eine geschäftliche Ausgabe einordnen möchte. Ich muss dafür nicht erst den Laptop öffnen oder mich durch eine umfangreiche Banking-Oberfläche arbeiten. Genau dieser mobile Schwerpunkt macht den Unterschied zu manchen traditionellen Bank-Apps aus.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Das bedeutet allerdings auch, dass ich meine Erwartungen anpassen würde. Eine Smartphone-App ersetzt nicht automatisch jede Buchhaltungssoftware und auch nicht jede Beratung. Sie kann die täglichen Kontobewegungen übersichtlicher machen, nimmt mir aber nicht die Verantwortung ab, Unterlagen ordentlich zu verwalten oder Fristen im Blick zu behalten. Wer das Konto als Teil eines größeren Verwaltungsprozesses nutzt, sollte es deshalb in den eigenen Ablauf einordnen und nicht als alleinige Lösung betrachten.
Ein realistischer Arbeitstag mit Kontist
Stell dir vor, du arbeitest als freiberufliche Designerin und erhältst morgens eine Zahlung von einem Kunden. Zwischen zwei Terminen möchtest du kurz prüfen, ob das Geld angekommen ist. Später kaufst du unterwegs Material für ein Projekt und bezahlst eine berufliche Ausgabe. Am Abend kontrollierst du noch einmal die Bewegungen, damit private Kosten nicht mit dem Geschäft vermischt werden. Für so einen Ablauf ist eine konzentrierte Banking-App sinnvoller als ein Konto, das sich hauptsächlich an Filialbesuche oder umfangreiche Firmenverwaltung richtet.
Der praktische Vorteil liegt dabei nicht in einem spektakulären Einzelmoment. Er entsteht durch viele kleine Entscheidungen: geschäftliche Zahlungen werden nicht versehentlich über das private Konto abgewickelt, Einnahmen lassen sich schneller zuordnen, und der Blick auf das verfügbare Geld bleibt näher am tatsächlichen Berufsalltag. Ich würde trotzdem empfehlen, regelmäßig einen festen Termin für die Finanzpflege einzuplanen. Eine App macht den Zugriff leichter, aber sie ersetzt keine Routine.
Wo Kontist besonders überzeugend ist
Die größte Stärke sehe ich in der klaren Zielgruppe. Kontist richtet sich nicht allgemein an alle Bankkundinnen und Bankkunden, sondern an Selbständige und kleine Unternehmen. Diese Ausrichtung ist im Alltag spürbar, weil ich das Konto gedanklich nicht erst von einem privaten Girokonto zu einem Geschäftskonto umdeuten muss. Wer allein arbeitet oder ein kleines Team organisiert, kann von dieser Konzentration profitieren.
Auch die mobile Nutzung ist ein wichtiger Pluspunkt. Für viele Selbständige findet die Verwaltung nicht an einem festen Schreibtisch statt. Rechnungen werden zwischen Kundenterminen geschrieben, Ausgaben entstehen unterwegs, und Zahlungseingänge müssen manchmal sofort geprüft werden. Eine App, die diesen mobilen Rhythmus unterstützt, passt besser zu einem wechselnden Arbeitsort als ein klassisches Banking-Erlebnis, das vor allem auf dem Desktop angenehm ist.
Ein weiterer Vorteil ist die psychologische Trennung zwischen privatem und beruflichem Geld. Selbst wenn jemand bisher mit einem privaten Konto gearbeitet hat, schafft ein eigenes Geschäftskonto eine klare Grenze. Das hilft nicht nur bei der Übersicht, sondern auch dabei, sich im Alltag an eine saubere Finanzroutine zu gewöhnen. Für Gründerinnen, Freelancer und andere Einzelpersonen kann diese Trennung wertvoller sein als eine lange Liste zusätzlicher Funktionen.
Ein sinnvoller Ablauf für Einnahmen und Ausgaben
Ich würde Kontist nicht einfach nur eröffnen und danach alles dem Zufall überlassen. Sinnvoller ist ein fester Ablauf: geschäftliche Einnahmen möglichst direkt auf dieses Konto leiten, berufliche Ausgaben konsequent darüber bezahlen und die Buchungen regelmäßig prüfen. Dadurch entsteht eine nachvollziehbare Spur, die später bei der Zusammenarbeit mit einer Steuerberatung oder bei der eigenen Vorbereitung hilfreich sein kann.
Ein weniger offensichtlicher Tipp ist, die App nicht nur dann zu öffnen, wenn das Konto knapp wird. Gerade bei unregelmäßigen Einnahmen ist der regelmäßige Blick auf wiederkehrende Belastungen wichtig. So erkenne ich früher, ob eine Ausgabe noch zum aktuellen Geschäft passt oder ob sich ein Abonnement unbemerkt weiterzieht. Das ist keine besondere Funktion, sondern eine Arbeitsweise, die durch den schnellen mobilen Zugriff realistischer wird.
Ich würde außerdem private Auslagen nicht dauerhaft als normale Geschäftsausgaben behandeln. Wenn ich für ein Projekt zunächst privat bezahle, sollte ich mir eine klare Notiz und einen festen Erstattungsweg angewöhnen. Sonst bleibt zwar das Konto übersichtlich, aber die tatsächliche finanzielle Situation wird trotzdem unklar. Kontist kann die Kontoseite ordnen; die persönliche Disziplin bei gemischten Zahlungen bleibt entscheidend.
Für wen sich die kostenlose App besonders lohnt
Die Nutzung ist kostenlos, was den Einstieg für Menschen erleichtert, die ihr erstes Geschäftskonto ausprobieren möchten. Das ist besonders interessant, wenn du zunächst herausfinden willst, ob ein separates mobiles Konto zu deiner Arbeitsweise passt, ohne sofort eine zusätzliche finanzielle Verpflichtung einzugehen. Für eine nebenberufliche Tätigkeit oder einen kleinen Ein-Personen-Betrieb kann diese niedrige Einstiegshürde relevant sein.
Ich sehe das Angebot auch für Selbständige als passend, die ihre Bankgeschäfte überwiegend selbst erledigen. Wer keine komplizierten Freigabeprozesse benötigt und hauptsächlich Einnahmen, Ausgaben und Kontobewegungen im Blick behalten möchte, dürfte den fokussierten Ansatz schätzen. Die App eignet sich weniger als Statussymbol und mehr als praktisches Werkzeug, das im Hintergrund funktionieren soll.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Für die eigentliche Entscheidung ist das natürlich weniger wichtig als die geschäftliche Eignung, zeigt aber, dass die App nicht als Unterhaltungsprodukt, sondern als allgemein zugängliche Finanzanwendung positioniert ist. Entscheidend bleibt, dass die Person ein echtes Bedürfnis nach getrenntem Geschäftskonto und mobiler Verwaltung hat.
Wo klassische Banken oder andere Lösungen besser passen können
Kontist ist nicht automatisch die beste Wahl für jedes Unternehmen. Wenn du eine umfangreiche Filialbeziehung, persönliche Betreuung vor Ort oder ein sehr breites Angebot an Firmenfinanzierungen suchst, kann eine traditionelle Bank besser zu dir passen. Das gilt besonders dann, wenn dein Unternehmen wächst und mehrere Personen regelmäßig Zahlungen vorbereiten, prüfen oder freigeben müssen.
Auch wer bereits eine etablierte Buchhaltung mit einem klassischen Geschäftskonto nutzt, sollte den Wechsel nicht nur wegen einer moderneren Oberfläche starten. Der mögliche Komfortgewinn muss den Aufwand für neue Kontodaten, Lastschriften und interne Abläufe rechtfertigen. Für eine Einzelperson mit wenigen laufenden Zahlungen kann das schnell erledigt sein. Bei einem kleinen Unternehmen mit vielen Geschäftspartnern wird daraus dagegen ein eigenes Projekt.
Eine reine Buchhaltungssoftware ist ebenfalls nicht dasselbe wie Kontist. Sie kann bei Rechnungen, Belegen oder Auswertungen stärker sein, ersetzt aber nicht zwingend ein Bankkonto. Umgekehrt sollte ich von einer Banking-App nicht automatisch die Tiefe einer spezialisierten Buchhaltung erwarten. Die bessere Lösung kann deshalb eine Kombination sein: Kontist für das tägliche Geschäftskonto und ein separates System für die Aufgaben, die darüber hinausgehen.
Für Teams ist die Entscheidung besonders abhängig vom internen Ablauf. Wenn nur eine Person das Finanzielle erledigt, bleibt der mobile Ansatz angenehm schlank. Sobald mehrere Mitarbeitende Zugriff brauchen oder Ausgaben nach Projekten, Kostenstellen und Verantwortlichen organisiert werden müssen, sollte man sehr genau prüfen, ob die App diesen Prozess wirklich abbildet. Hier kann eine stärker auf Unternehmensverwaltung ausgerichtete Alternative sinnvoller sein.
Die wichtigsten Grenzen im täglichen Einsatz
Die Konzentration auf Selbständige ist zugleich eine Grenze. Nicht jede Person möchte Bankgeschäfte hauptsächlich über das Smartphone erledigen. Wer gerne am großen Bildschirm arbeitet, umfangreiche Dokumente verwaltet oder viele Kontobewegungen auf einmal analysiert, könnte eine Desktop-orientierte Lösung angenehmer finden. Die mobile Stärke von Kontist ist also kein Ersatz für jede Form der Finanzverwaltung.
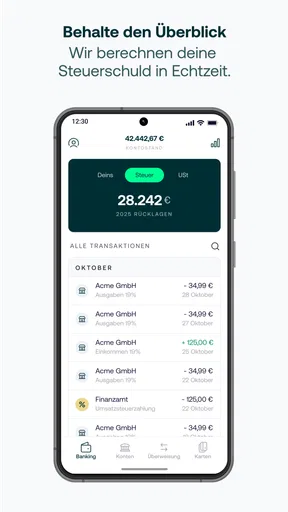
Eine weitere mögliche Reibung entsteht bei der persönlichen Organisation. Ein Geschäftskonto allein sorgt nicht automatisch für korrekte Steuerplanung. Einnahmen können auf dem Konto sichtbar sein, ohne dass die passenden Rücklagen gebildet wurden. Ich würde deshalb von Anfang an einen eigenen Prozess für Steuerbeträge, Belege und offene Rechnungen festlegen. Wer diese Aufgaben bisher aufgeschoben hat, wird durch Kontist nicht plötzlich von ihnen befreit.
Auch die kostenlose Nutzung sollte nicht dazu führen, dass man die Entscheidung völlig unkritisch trifft. Kostenlos bedeutet für mich vor allem: Der Einstieg ist leichter. Es bleibt trotzdem wichtig, die aktuellen Bedingungen vor der Einrichtung zu lesen und zu prüfen, ob der konkrete Funktionsumfang zum eigenen Unternehmen passt. Besonders bei geschäftlichen Konten sollte ich nicht nur auf die Eröffnung, sondern auf den gesamten späteren Arbeitsablauf schauen.
Was beim Wechsel praktisch zu beachten ist
Vor dem Wechsel würde ich zunächst alle regelmäßigen Zahlungspartner sammeln: Kundschaft, Versicherungen, Software-Abonnements, Vermieter, Zahlungsdienstleister und Behörden. Danach lässt sich entscheiden, welche Zahlungen sofort umgestellt werden müssen und welche noch eine Übergangsphase brauchen. Diese Liste ist unscheinbar, verhindert aber, dass eine wichtige Lastschrift am alten Konto hängen bleibt.
Für Einnahmen ist es sinnvoll, die neue Kontoverbindung frühzeitig und schriftlich mitzuteilen. Bei wiederkehrenden Kundenzahlungen sollte ich nicht darauf vertrauen, dass eine einzelne Nachricht automatisch gelesen wird. Eine kurze Kontrolle der ersten Zahlungseingänge gehört für mich deshalb zum Wechselplan. So erkenne ich schnell, ob die neue Verbindung korrekt verwendet wird.
Ich würde das alte Konto außerdem nicht unmittelbar schließen. Eine kurze Übergangszeit mit regelmäßiger Kontrolle kann helfen, vergessene Abbuchungen zu entdecken. Erst wenn die wesentlichen Bewegungen auf Kontist angekommen sind und keine offenen Vorgänge mehr übersehen werden, ist der Wechsel wirklich abgeschlossen. Dieser Schritt ist wichtiger als die Installation selbst.
Technischer Stand und Einordnung des Angebots
Kontist wurde am 4. April 2017 veröffentlicht und wird aktuell in Version 3.40.1 geführt. Die App läuft ab iOS 9. Das zeigt, dass sie nicht nur für die allerneueste Gerätegeneration gedacht ist. Trotzdem würde ich vor der Einrichtung prüfen, ob dein konkretes Smartphone noch zuverlässig aktualisiert wird und ob die tägliche Nutzung flüssig funktioniert. Bei Finanz-Apps sind stabile System- und Sicherheitsupdates wichtiger als ein besonders altes Gerät weiterzuverwenden.
Die Anwendung ist mit 4,4 von 5 bewertet und kommt auf rund 1.800 Bewertungen sowie mehr als 600 Rezensionen. Außerdem wurde sie über 100.000-mal installiert. Diese Zahlen sprechen dafür, dass Kontist nicht nur ein Nischenexperiment ist, sondern von einer sichtbaren Zahl an Menschen ausprobiert wird. Sie ersetzen aber nicht die eigene Prüfung: Ein Konto kann für viele gut funktionieren und trotzdem nicht zu deinem Zahlungsverkehr oder deiner Teamstruktur passen.
Ich würde die Versionsnummer nicht überbewerten. Eine aktuelle Version ist grundsätzlich beruhigend, sagt aber allein nichts darüber aus, wie gut die App zu einem bestimmten Geschäftsmodell passt. Für die Entscheidung sind meine tatsächlichen Abläufe wichtiger: Wie viele Zahlungen laufen monatlich ein und aus? Arbeite ich allein? Brauche ich vor allem Mobilität oder eher umfangreiche Verwaltung? Je klarer diese Antworten sind, desto leichter lässt sich Kontist fair beurteilen.
Welche Fragen ich vor der Einrichtung klären würde
Die erste Frage lautet: Will ich ein separates Konto für meine geschäftlichen Bewegungen oder suche ich eine vollständige Finanzplattform? Für die erste Aufgabe wirkt Kontist passend. Für die zweite würde ich genauer vergleichen und möglicherweise zusätzliche Werkzeuge einplanen.
Die zweite Frage betrifft die Arbeitsweise: Erledige ich Bankgeschäfte fast immer unterwegs oder sitze ich regelmäßig am Desktop? Wer mobile Kontrolle als Entlastung empfindet, wird den Ansatz wahrscheinlich begrüßen. Wer große Übersichten, viele Exporte oder komplexe Abstimmungen bevorzugt, sollte die App eher als Teil einer Lösung betrachten.
Die dritte Frage ist organisatorisch: Bin ich allein verantwortlich oder müssen andere Personen eingebunden werden? Für Einzelunternehmer ist ein klarer, persönlicher Ablauf leichter abzubilden. In einem wachsenden Unternehmen können Rollen, Freigaben und gemeinsame Kontrolle wichtiger werden als die Einfachheit des Einstiegs.
Und schließlich würde ich prüfen, wie gut das Konto zu meiner Steuer- und Buchhaltungsroutine passt. Wenn ich bereits mit einer Steuerberatung arbeite, sollte ich den geplanten Ablauf vorher abstimmen. So verhindere ich, dass ein scheinbar einfacher Kontowechsel später zusätzliche Sortierarbeit verursacht.
Mein Fazit für die Entscheidung
Nach meiner Einschätzung ist Kontist eine überzeugende Option für Selbständige und kleine Unternehmen, die ein separates Geschäftskonto mit mobilem Schwerpunkt suchen. Die kostenlose App von Kontist by Shine macht den Einstieg niedrigschwellig, und die klare Ausrichtung hilft dabei, private und berufliche Finanzen gedanklich wie praktisch auseinanderzuhalten. Besonders gut passt sie zu Einzelpersonen, die ihre Bankgeschäfte selbst erledigen und unterwegs schnell den Überblick brauchen.
Ich würde sie nicht als universelle Antwort für jedes Unternehmen empfehlen. Wer Filialservice, komplexe Teamabläufe, umfangreiche Firmenverwaltung oder eine starke Desktop-Arbeitsweise benötigt, sollte klassische Banken und spezialisierte Unternehmenslösungen ernsthaft vergleichen. Auch die Buchhaltung und Steuerplanung bleiben eigene Aufgaben. Kontist kann Ordnung in die Kontobewegungen bringen, aber keine vollständige Finanzorganisation ersetzen.
Mein konkreter Rat lautet deshalb: Wenn du bisher private und geschäftliche Zahlungen vermischst und vor allem eine einfache mobile Trennung suchst, ist Kontist einen näheren Blick wert. Richte vor dem Wechsel eine Liste aller regelmäßigen Zahlungen ein und plane eine Übergangsphase ein. Wenn du dagegen bereits ein gut eingespieltes Geschäftskonto mit mehreren Beteiligten hast, sollte der mögliche Komfortgewinn groß genug sein, um den Wechselaufwand zu rechtfertigen.
Unterm Strich sehe ich Kontist als pragmatisches Konto für den selbständigen Alltag, nicht als vollständige Unternehmenszentrale. Genau darin liegt seine Stärke: Es versucht nicht, jedes Finanzproblem gleichzeitig zu lösen. Wenn du diese klare Rolle suchst und deine Verwaltung bewusst schlank halten möchtest, kann die App eine angenehme Grundlage sein.
Häufig gestellte Fragen zu Kontist by Shine
Was ist Kontist by Shine und für wen eignet sich die App?
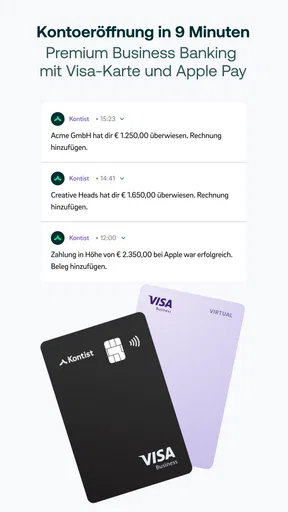
Kontist by Shine ist eine Banking- und Finanzlösung, die sich vor allem an Selbstständige, Freelancer und Einzelunternehmer richtet. Die App bündelt Funktionen für Geschäftskonto, Zahlungsverkehr und finanzielle Organisation an einem Ort. Sie eignet sich besonders für Nutzer, die ihre geschäftlichen Einnahmen und Ausgaben mobil verwalten möchten. Vor dem Download sollte man prüfen, ob die angebotenen Kontomodelle, Gebühren und Voraussetzungen zur eigenen Tätigkeit passen.
Welche Funktionen bietet Kontist by Shine im Alltag?
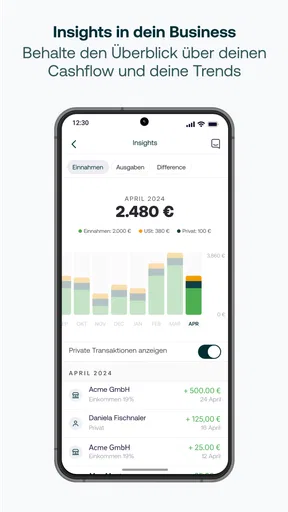
Mit Kontist by Shine lassen sich typische Bankgeschäfte direkt über das Smartphone erledigen. Dazu gehören unter anderem Kontoverwaltung, Überweisungen, der Überblick über Kontobewegungen und je nach Tarif weitere Funktionen für Selbstständige. Praktisch ist die mobile Ausrichtung, weil Rechnungszahlungen und Finanzkontrolle auch unterwegs möglich sind. Welche Funktionen tatsächlich verfügbar sind, kann jedoch vom gewählten Tarif, dem Land und aktuellen Produktänderungen abhängen.
Ist Kontist by Shine ein vollständiges Geschäftskonto für Selbstständige?
Kontist by Shine kann für viele Selbstständige als digitales Geschäftskonto interessant sein, ersetzt aber nicht automatisch jede individuelle Bank- oder Buchhaltungslösung. Vor der Nutzung sollte man klären, ob das Konto für die eigene Rechtsform, Branche und geschäftlichen Anforderungen zugelassen ist. Auch Themen wie Bargeldeinzahlungen, mehrere Nutzer, Lastschriften, Kartenlimits und die Anbindung an Buchhaltungssoftware können je nach Angebot unterschiedlich geregelt sein.
Welche Kosten können bei der Nutzung von Kontist by Shine entstehen?
Obwohl die App möglicherweise einen kostenlosen Einstieg oder bestimmte Basisfunktionen anbietet, können je nach Kontomodell zusätzliche Gebühren anfallen. Dazu zählen beispielsweise monatliche Grundpreise, Kosten für bestimmte Transaktionen, Kartenleistungen oder optionale Finanzfunktionen. Nutzer sollten deshalb vor der Registrierung das aktuelle Preisverzeichnis sorgfältig lesen. Besonders wichtig ist, nicht nur auf den Einstiegspreis, sondern auch auf Gebühren für regelmäßig benötigte Funktionen zu achten.
Wie sicher sind Konto und persönliche Daten bei Kontist by Shine?
Bei einer Finanz-App sind Sicherheitsmaßnahmen besonders wichtig. Kontist by Shine setzt für den mobilen Zugriff üblicherweise auf Anmeldeverfahren, Geräteschutz und weitere Sicherheitsmechanismen, deren konkrete Ausgestaltung sich ändern kann. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ein starkes Passwort verwenden und keine Zugangsdaten weitergeben. Zusätzlich empfiehlt es sich, Datenschutzbestimmungen, Einlagenschutz, Supportwege und Hinweise zu verdächtigen Aktivitäten vor der Nutzung zu prüfen.
Die besten Seiten von Kontist by Shine
Das sollten Sie bei Kontist by Shine beachten